LISTA DE CONTRIBUYENTES QUE SIMULAN OPERACIONES.
El día de ayer 5 de julio se publicó en el DOF, el nombre de los contribuyentes que fueron notificados por la autoridad, de que emitieron comprobantes sin contar con los activos, personal, infraestructura y capacidad material, directa o indirectamente, para prestar los servicios o producir, comercializar o entregar los bienes que amparan tales comprobantes.
Con dicha publicación se actualizó definitivamente la situación que establece el primer párrafo del artículo 69-B del Código Fiscal de la Federación.
Por lo tanto, los comprobantes fiscales que emitieron dichos contribuyentes, no surtirán ni surtieron efectos fiscales, es decir no son deducibles y por consiguiente el IVA que trasladaron, la contraparte no podrá acreditarlo.
La lista de los contribuyentes es la siguiente:
| RFC | Nombre | Número de oficio y fecha de la resolución definitiva emitida en términos del tercer párrafo del artículo 69-b del CFF | Fecha en que surtió efectos la notificación de la resolución definitiva emitida en términos del tercer párrafo del artículo 69-B del CFF |
| GBO0908208E6 | GRUPO BODEBU, S.C. | Oficio número 900-09-03-2014-24223 de fecha 25 de marzo de 2014 | 28 de marzo de 2014 |
| UME081121U6A | ULTRACONSTRUCTORA DE MÉXICO, S.A. DE C.V. | Oficio número 900-09-03-2014-24196 de fecha 20 de marzo de 2014 | 24 de marzo de 2014 |
| UEF101015LK8 | URBANIZACIONES EFICIENTES, S.A. DE C.V. | Oficio número 900-09-04-2014-22361 de fecha 20 de marzo de 2014 | 24 de marzo de 2014 |
| CBR101027440 | CORPORATIVO BRUVASA, S.A. DE C.V. | Oficio número 900-09-05-2014-21334 de fecha 20 de marzo de 2014 | 24 de marzo de 2014 |
| CFE090817TF7 | CONSORCIO FEDVEL, S.C. | Oficio número 900-09-05-2014-21335 de fecha 20 de marzo de 2014 | 24 de marzo de 2014 |
| CZE080514SR0 | CONSORCIO ZEAMI, S.A. DE C.V. | Oficio número 900-09-05-2014-21339 de fecha 20 de marzo de 2014 | 24 de marzo de 2014 |
| GGU101027E42 | GRUPO GUBAMO, S.A. DE C.V. | Oficio número 900-09-05-2014-21314 de fecha 19 de marzo de 2014 | 24 de marzo de 2014 |
| GIS080327LW9 | GRUPO ISNOS,S.A. DE C.V. | Oficio número 900-09-05-2014-21340 de fecha 25 de marzo de 2014 | 27 de marzo de 2014 |
| GLO0909309K2 | GRUPO LODEMA, S.C. | Oficio número 900-09-05-2014-21332 de fecha 20 de marzo de 2014 | 24 de marzo de 2014 |
Las personas físicas o morales que hayan realizado operaciones con los contribuyentes arriba mencionados y que, a su vez, hayan dado efectos fiscales a los comprobantes fiscales emitidos por estos, contarán con 30 días siguientes a la publicación de la lista para acreditar ante la propia autoridad, que efectivamente adquirieron el bien o recibieron el servicio que ampara los comprobantes fiscales o procederán, o en el mismo plazo corregir su situación fiscal, mediante la declaración o declaraciones complementarias que correspondan.
En caso de que la autoridad, en uso de sus facultades de comprobación, detecte que la persona física o moral, no haya acreditado la prestación del servicio o la adquisición del bien, o no corrigió su situación fiscal determinará el o los créditos fiscales que correspondan. Adicionalmente se considerarán como actos o contratos simulados y por ende como delito.
Puede consultar la publicación del DOF en el siguiente enlace: OFICIO 500-05-2014-23916 y su Anexo 1.
_____________________________________________________________________________
BUZÓN TRIBUTARIO.

A partir del 1o de julio de 2014, entra en vigor la obligación del uso del Buzón Tributario para las Personas Morales.
De acuerdo con el Servicio de Administración Tributaria (SAT), el Buzón Tributario, es un servicio de comunicación en línea, disponible en la sección de Trámites, para interactuar e intercambiar documentos digitales con las autoridades fiscales de forma ágil, oportuna, confiable, sencilla, cómoda y segura.
Se pueden recibir documentos de varias autoridades, como la Comisión Nacional del Agua, el Instituto Mexicano del Seguro Social, el Instituto del Fondo Nacional de la Vivienda para los Trabajadores o instituciones de las entidades federativas, entre otras.
Con motivo de la entra en vigor del uso obligatorio de esta herramienta el SAT ha públicado en su portal de internet, el Manual de usuario del Buzón Tributario, en el que se explica paso a paso como utilizar el Buzón Tributario.
_____________________________________________________________________________
3 TIPS PARA ATACAR EL ISR EN LAS NÓMINAS
 Pedir un amparo, reducir las prestaciones o reestructurar la nómina, son tres alternativas que pueden ayudarte a enfrentar el Impuesto sobre la Renta (ISR) de los sueldos de tus empleados.
El pago de estas retribuciones es uno de los principales gastos que realizan las empresas. Sin embargo, a raíz de la reforma hacendaria, este 2014 costará más caro.
Desde enero, los recibos de nómina deben contener los requisitos de un Comprobante Fiscal Digital por Internet (CDFI). Esta obligación genera costos adicionales a las compañías, pues deben contratar un proveedor autorizado para cumplir con la ley.
En promedio, certificar cada recibo de nómina cuesta un peso. Si tienes 10 trabajadores y emites 24 recibos al año, te costará 240 pesos.
En 2013 podías hacer deducibles de impuestos al 100% las prestaciones que otorgabas a tus empleados. Este año sólo podrás deducir el 53%, pero si reduces el monto en 2014, sólo podrás deducir 47% de esas compensaciones.
Analiza a continuación las tres alternativas que puedes aplicar en tu empresa para enfrentar el aumento del ISR, aunque cada una tiene sus pros y sus contras.
1. Pide un amparo
Los fiscalistas de la revista IDC Asesor Jurídico y Fiscal coinciden en que, de forma explícita, el artículo 28 fracción XXX de la Ley del Impuesto sobre la Renta (LISR) violenta diversos principios constitucionales. Por eso, es posible que interpongas un juicio de amparo.
Busca la asesoría de un despacho de abogados fiscalistas especialistas en amparos. Toma en cuenta que, según el artículo 17 de La Ley de Amparo, tienes 30 días hábiles siguientes a la fecha en que entren en vigor y 15 días hábiles una vez que se apliquen las nuevas normas.
El proceso dura un año, pero no verás los beneficios hasta el segundo por los honorarios que deberás pagar a tus abogados fiscalistas.
Si procede el amparo, podrás hacer deducibles de impuestos 100% de las prestaciones.
2. Reduce las prestaciones
Disminuir las prestaciones de previsión social es otra forma de aminorar el impacto del aumento en los costos de nómina.
Es una estrategia poco recomendable, ya que puede repercutir de forma negativa en la productividad de los trabajadores. Pero si la situación económica de la empresa lo amerita, es una opción.
Si tienes contratos colectivos de trabajo, recurre a tus abogados para que negocien con el sindicato la disminución de las prestaciones.
En los contratos individuales, puedes negociar en grupo o de forma individual, según la estructura de tu compañía.
Del modo que sea, no puedes dejarlo en un simple acuerdo. Forzosamente deberás formalizarlo ante la Junta de Conciliación y Arbitraje. Así evitarás demandas de los trabajadores.
3. Reestructura la nómina
Puedes realizar una reingeniería de tu nómina. Esto quiere decir que traslades las prestaciones adicionales como los vales de despensa, los seguros de gastos médicos o de vida, las becas educacionales, la ayuda para útiles escolares o el nacimiento de hijos y el fondo de ahorro, al salario neto de los colaboradores de tu empresa.
Sin embargo, eso aumentará las cuotas del IMSS, los impuestos sobre nómina y el aguinaldo que deberás pagar y que representa un gasto para tu compañía y para tu capital humano.
Recuerda que cada estado de la República Mexicana tiene impuestos locales.
Analiza si te conviene trasladar las prestaciones adicionales al salario de cada empleado o esperar a que se resuelvan los amparos que interpongan las otras empresas.
*Raquel Aguilar es editora de idconline.com.mx, portal de la revista IDC Asesor Jurídico y Fiscal.
FUENTE: CNNExpansión
_____________________________________________________________________________
CRITERIO DE LA JFCA EN RELACIÓN CON EL RÉGIMEN DE SUBCONTRATACIÓN.
El pasado 10 de abril, el pleno de la Junta Federal de Conciliación y Arbitraje emitió un criterio en relación al régimen de subcontratación, en el que se establece lo siguiente:
Que el elemento característico de la relación laboral es la subordinación, la cual se entiende como el poder mando que tiene el patrón y el deber de obediencia del trabajador, en todo lo que se encuentre relacionado con el trabajo, adicionalmente establece los requisitos que el régimen de subcontratación debe cumplir, que entre otros son:
- Que no podrá abarcar la totalidad de las operaciones iguales o similares que se desarrollen en el centro de trabajo.
- Deberá justificarse por su carácter especializado.
- No podrá contener tareas iguales a las que desarrollen los demás trabajadores.
En el caso de incumplimiento de las condiciones arriba mencionadas, traerá como consecuencia la sanción para el contratante de los servicios, ya que se considerara como patrón y por lo tanto será el responsable del cumplimiento de las obligaciones laborales y de seguridad social.
Esto es, en primer término será el contratista (prestador del servicio) el que deberá cumplir con las obligaciones arriba mencionadas, pero en el caso en el que este incumpla el contratante (Beneficiario del servicio) deberá responder por dichas obligaciones laborales.
Descargar boletín aquí: Nuevo Criterio para Empresas de Outsourcing.
_____________________________________________________________________________
PUBLICA SAT NUEVAS REGLAS QUE FACILITAN LA INSCRIPCIÓN AL RÉGIMEN DE INCORPORACIÓN FISCAL

Los contribuyentes que pertenecían al Régimen Intermedio o al Régimen de Actividades Empresariales y Profesionales, con ingresos menores de dos millones de pesos y que deseen tributar en el Régimen de Incorporación Fiscal, tienen hasta el 31 de marzo para presentar el Aviso de actualización de actividades a través del Portal de internet del SAT.
Adicionalmente en la publicación de nuevas reglas en el portal y en breve en el Diario Oficial de la Federación, la autoridad fiscal anuncia la extensión del plazo a marzo, para que las personas físicas presenten su declaración de pago provisional o definitivo correspondiente al mes enero de 2014.
Comunicado de prensa sobre facilidades para inscripción de régimen de Incorporación
_____________________________________________________________________________
La Comisión de Hacienda y Crédito Público aprueba una tasa máxima del 35% de ISR para personas físicas.
 La Comisión de Hacienda modificó la propuesta original de reforma fiscal, en la que se pretendía aplicar un ISR del 30% a las personas físicas con ingresos anuales de hasta 500 mil pesos y del 32% para ingresos mayores.
La modificación quedó de la siguiente forma:
- 31% a los que ganen 500 mil pesos anuales (41 mil 666 al mes)
- 32% a quienes superen los 750 mil pesos
- 34% a quienes ganen mas de 1 millón
- 35% para las personas fisicas que tengan ingresos anuales de más 3 millones de pesos.
Esta propuesta todavía se tienen que discutir en el Pleno de la Cámara de Diputados.
_____________________________________________________________________________
10 aspectos de la reforma al Código Fiscal de la Federación.
 Con 357 votos a favor, 94 en contra y una abstención, el Pleno de la Cámara de Diputados, aprobó el dictamen que reforma Código Fiscal de la Federación.
Los 10 aspectos importantes son:
1.- Se quitó la cláusula antielusión, con la que se pretendía otorgar al SAT la facultad para determinar si una operación realizada por el contribuyente era por razón de negocios o no.
2.- El SAT publicará en su página de Internet el nombre y RFC de los contribuyentes morosos y de personas con las que sea riesgoso tener negocio.
3.- Legalizan el uso del Buzón Tributario.
4.- La responsabilidad solidaria sólo será por el porcentaje de participación que se tenga.
5.- El dictamen fiscal será opcional para las personas cuyos ingresos rebasen los 100 millones de pesos.
6.- Estar al corriente de las obligaciones fiscales cuando se quiera celebrar contratos de servicios, arrendamiento o construcción de obra pública con el gobierno.
7.- Se aprobó la fiscalización electrónica.
8.- Todas las operaciones realizadas por los contribuyentes, deberán estar amparadas por comprobantes fiscales digitales.
9.- Las personas que hagan uso indebido de los comprobantes fiscales, serán notificados mediante el buzón tributario, a efecto de que aclaren su comportamiento.
10.- Se vigilarán las donaciones a asociaciones civiles que los contribuyentes hagan deducibles.
_____________________________________________________________________________
Portal de prevención de lavado de dinero, instructivo de llenado y catálogos.
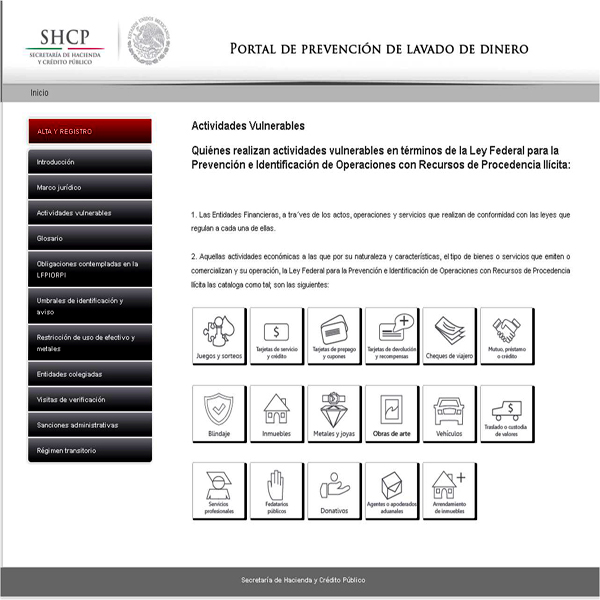
El 1 de octubre de 2013, el Servicio de Administración Tributaria (SAT) dio a conocer en su página de internet, el Portal de Prevención de Lavado de Dinero.
Las personas físicas y morales que realicen actividades vulnerables, tienen la obligación de registrarse, identificar a sus clientes y usuarios, así como presentar los avisos correspondientes de conformidad con lo que establece la Ley Federal para la Prevención e Identificación de Operaciones con Recurso de Procedencia Ilícita.
En el portar se encuentra el instructivo de llenado y catálogos para dar cumplimiento a dichas obligaciones.
_____________________________________________________________________________
A partir del 2014, nuevo limite para expedir cheques al portador.
La Ley General de Títulos y Operaciones de Crédito dispone que los cheques pueden ser nominativos o al portador.
Los cheques serán nominativos, cuando se emitan por cantidades superiores a las establecidas por el Banco de México, mediante Disposiciones de Carácter General que se publiquen en el DOF.
El Banco de México prevé para 2014, que los cheques que se expidan con cantidades mayores a $5,000.00 deberán ser siempre nominativos.

 RAH abogados

Debe estar conectado para enviar un comentario.